Domain hodf.de kaufen?
Wir ziehen mit dem Projekt
hodf.de um.
Sind Sie am Kauf der Domain
hodf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hodf.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Tripold:Die digitale Barrierefreiheit (, Fachbücher von Freddy TripoldDas Fachbuch 'Tripold: Die digitale Barrierefreiheit' bietet einen praxisorientierten Leitfaden zur Umsetzung digitaler Barrierefreiheit. Es erläutert in verständlicher Sprache, wie digitale Inhalte so gestaltet werden können, dass sie für Menschen mit unterschiedlichen Fähigkeiten zugänglich sind. Der Leitfaden behandelt die zentralen Anforderungen und Gestaltungsregeln, die im Rahmen des European Accessibility Act festgelegt wurden, und zeigt anhand zahlreicher Beispiele, wie Barrieren in digitalen Medien identifiziert und abgebaut werden können. Leser erhalten praxisnahe Anleitungen, um die Barrierefreiheit von Websites, mobilen Apps, Online-Shops und digitalen Dokumenten zu überprüfen und zu optimieren. Das Buch richtet sich an Fachleute und Interessierte, die ohne tiefgehende technische Vorkenntnisse erste Schritte in der Umsetzung barrierefreier digitaler Inhalte gehen möchten. Es kombiniert theoretische Grundlagen mit praktischen Tipps und ist damit ein verlässlicher Begleiter auf dem Weg zu einer inklusiven digitalen Welt.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
XD Design Urban, wasserdichtr Sicherheit 16", blau-grauLaptop-Rucksack 16" - Volumen: 26 l, aufhänger, gepolsterte Rückwand, mit reflektierenden Elementen, Abmessungen: 44 × 29,5 × 15 cm (H×B×T), Gewicht: 800 g Der Notebookrucksack XD Design Urban stellt eine ultraleichte Lösung aus recyceltem AWARE-Polyester und wasserabweisendem PU-Material dar, die ideal für sicheres Reisen mit einem Notebook bis zu einer84,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Barrierefreiheit in der Wohnungspolitik, Fachbücher von Melanie SlaviciIn welchen Ausprägungen nutzen die 16 Bundesländer politische Massnahmen, um barrierefreien und -armen Wohnraum zu steuern? Melanie Slavici erläutert das Zusammenspiel aus Problemstrukturen, institutionellen Regelungen und Akteurshandeln am Beispiel von Sachsen-Anhalt und Hessen. Sie zeigt auf, wodurch das Zustandekommen und die konkrete Ausgestaltung dieser Policies beeinflusst wird, und macht so auf die zweifache Verortung der Thematik in der Sozial- sowie Wohnungspolitik aufmerksam.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
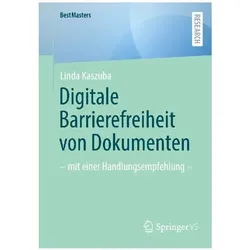
Digitale Barrierefreiheit von Dokumenten, Fachbücher von Linda KaszubaIn einer zunehmend digitalen Welt ist Barrierefreiheit unerlässlich, um die gesellschaftliche Teilhabe für alle Menschen zu gewährleisten. Dieses Buch beleuchtet die rechtlichen Anforderungen und technischen Standards, insbesondere die Europäische Norm (EN) 301 549, für die barrierefreie Gestaltung digitaler Dokumente. Mit einer konkreten Handlungsempfehlung bietet die Arbeit eine praxisorientierte Anleitung für alle, die barrierefreie Dokumente erstellen, mit besonderem Fokus auf die rechtliche Kommunikation. Diese Anleitung erleichtert den Einstieg in die Anwendung technologischer Standards und unterstützt die Umsetzung rechtskonformer Barrierefreiheit in digitalen Medien. Abschliessend gibt die Arbeit einen Ausblick auf die Chancen und Entwicklungen im Bereich Legal Tech, mit denen die digitale Barrierefreiheit und die Barrierefreiheit durch Legal-Tech-Tools weiter gefördert werden könnten. Diese Publikation richtet sich an alle, die Digitalisierung, Inklusion und rechtliche Compliance in ihrer Praxis vereinen möchten.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Sensitive Responsivität, Fachbücher von Regina RemspergerDas Fachbuch "Sensitive Responsivität" von Regina Remsperger bietet eine tiefgehende Analyse der Bedeutung von feinfühligem pädagogischem Verhalten in der Interaktion zwischen Fachkräften und Kindergartenkindern. Durch eine umfassende Videostudie wird die Sensitive Responsivität in den alltäglichen Interaktionen untersucht, wobei die Autorin aufzeigt, wie sich die pädagogische Feinfühligkeit im Verlauf von Interaktionen verändert. Die detaillierte Darstellung der Wechselwirkungen zwischen ErzieherInnen und Kindern verdeutlicht, dass das Verhalten der Fachkräfte nicht nur von deren eigenen Ansätzen, sondern auch von den Reaktionen der Kinder beeinflusst wird. Diese Erkenntnisse sind nicht nur für die Theorie von Bedeutung, sondern bieten auch praktische Hinweise zur Verbesserung der Interaktionssituationen in Kindertagesstätten. Das Buch richtet sich an Fachkräfte, Studierende und Interessierte im Bereich der Sozialwissenschaften und Pädagogik.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tripold:Die digitale Barrierefreiheit, Fachbücher von Freddy TripoldDas Fachbuch "Die digitale Barrierefreiheit" von Freddy Tripold bietet einen umfassenden Leitfaden zur Umsetzung der digitalen Barrierefreiheit im Einklang mit dem European Accessibility Act. Es richtet sich an alle, die ein Interesse daran haben, digitale Inhalte für alle Menschen zugänglich zu machen, unabhängig von deren Fähigkeiten. Der Autor erklärt die Grundlagen der digitalen Barrierefreiheit und beleuchtet die Herausforderungen, denen Menschen mit unterschiedlichen Fähigkeiten beim Zugang zu digitalen Medien begegnen. Das Buch vermittelt praxisnahe Ansätze zur Gestaltung barrierefreier Websites, Apps und Dokumente. Anhand von anschaulichen Beispielen wird aufgezeigt, wie Barrieren identifiziert und beseitigt werden können, ohne dass technisches Vorwissen erforderlich ist. Dieses Werk ist ein unverzichtbarer Begleiter für alle, die sich mit dem Thema Barrierefreiheit auseinandersetzen und einen Beitrag zu einer inklusiveren digitalen Welt leisten möchten.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tripold:Die digitale Barrierefreiheit (, Fachbücher von Freddy TripoldDas Fachbuch 'Tripold: Die digitale Barrierefreiheit' bietet einen praxisorientierten Leitfaden zur Umsetzung digitaler Barrierefreiheit. Es erläutert in verständlicher Sprache, wie digitale Inhalte so gestaltet werden können, dass sie für Menschen mit unterschiedlichen Fähigkeiten zugänglich sind. Der Leitfaden behandelt die zentralen Anforderungen und Gestaltungsregeln, die im Rahmen des European Accessibility Act festgelegt wurden, und zeigt anhand zahlreicher Beispiele, wie Barrieren in digitalen Medien identifiziert und abgebaut werden können. Leser erhalten praxisnahe Anleitungen, um die Barrierefreiheit von Websites, mobilen Apps, Online-Shops und digitalen Dokumenten zu überprüfen und zu optimieren. Das Buch richtet sich an Fachleute und Interessierte, die ohne tiefgehende technische Vorkenntnisse erste Schritte in der Umsetzung barrierefreier digitaler Inhalte gehen möchten. Es kombiniert theoretische Grundlagen mit praktischen Tipps und ist damit ein verlässlicher Begleiter auf dem Weg zu einer inklusiven digitalen Welt.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
XD Design Urban, wasserdichtr Sicherheit 16", blau-grauLaptop-Rucksack 16" - Volumen: 26 l, aufhänger, gepolsterte Rückwand, mit reflektierenden Elementen, Abmessungen: 44 × 29,5 × 15 cm (H×B×T), Gewicht: 800 g Der Notebookrucksack XD Design Urban stellt eine ultraleichte Lösung aus recyceltem AWARE-Polyester und wasserabweisendem PU-Material dar, die ideal für sicheres Reisen mit einem Notebook bis zu einer84,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Barrierefreiheit in der Wohnungspolitik, Fachbücher von Melanie SlaviciIn welchen Ausprägungen nutzen die 16 Bundesländer politische Massnahmen, um barrierefreien und -armen Wohnraum zu steuern? Melanie Slavici erläutert das Zusammenspiel aus Problemstrukturen, institutionellen Regelungen und Akteurshandeln am Beispiel von Sachsen-Anhalt und Hessen. Sie zeigt auf, wodurch das Zustandekommen und die konkrete Ausgestaltung dieser Policies beeinflusst wird, und macht so auf die zweifache Verortung der Thematik in der Sozial- sowie Wohnungspolitik aufmerksam.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale Barrierefreiheit von Dokumenten, Fachbücher von Linda KaszubaIn einer zunehmend digitalen Welt ist Barrierefreiheit unerlässlich, um die gesellschaftliche Teilhabe für alle Menschen zu gewährleisten. Dieses Buch beleuchtet die rechtlichen Anforderungen und technischen Standards, insbesondere die Europäische Norm (EN) 301 549, für die barrierefreie Gestaltung digitaler Dokumente. Mit einer konkreten Handlungsempfehlung bietet die Arbeit eine praxisorientierte Anleitung für alle, die barrierefreie Dokumente erstellen, mit besonderem Fokus auf die rechtliche Kommunikation. Diese Anleitung erleichtert den Einstieg in die Anwendung technologischer Standards und unterstützt die Umsetzung rechtskonformer Barrierefreiheit in digitalen Medien. Abschliessend gibt die Arbeit einen Ausblick auf die Chancen und Entwicklungen im Bereich Legal Tech, mit denen die digitale Barrierefreiheit und die Barrierefreiheit durch Legal-Tech-Tools weiter gefördert werden könnten. Diese Publikation richtet sich an alle, die Digitalisierung, Inklusion und rechtliche Compliance in ihrer Praxis vereinen möchten.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
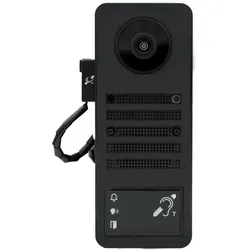
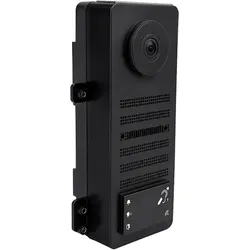
DoorBird D2100EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau)DoorBird D2100EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau) Engineering Edition für Integrationszwecke mit Modul für Barrierefreiheit. Wichtige Hinweise Engineering Edition für Integrationszwecke: Die elektrische Haupteinheit wird hinter eine eigene Frontblende gebaut (Hinterbau). Eine Frontblende gehört laut Datenblatt nicht zum Lieferumfang.Zur Wahrung des Gewährleistungsanspruchs beim Hinterbau hinter Ihre eigenen Frontblenden beachten Sie bitte die Hinweise und technischen Zeichnungen.Netzteil nicht im Lieferumfang. Stromversorgung laut Datenblatt: 15 V DC (max. 15 W) oder Power over Ethernet (PoE 802.3af Mode-A). Separat erhältlich: Steckernetzteil (100 - 240 V AC auf 15 V DC) mit 4 Landesadaptern.Für die Montage sind handwerkliche Kenntnisse oder ein Fachmann erforderlich. Hauptmerkmale Offene API: Lokale Schnittstelle für die Integration in Drittanbieter- und SIP-SystemeVideo und Audioanruf: Auf Smartphones und Tablets (iOS, Android) oder Festnet853,28 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
DoorBird D2200EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau)DoorBird D2200EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau) Engineering Edition für Integrationszwecke mit Modul für Barrierefreiheit, elektrische Haupteinheit zum Upgrade von D21x auf D22x. Wichtige Hinweise Engineering Edition für Integrationszwecke: Die elektrische Haupteinheit wird hinter eine eigene Frontblende gebaut (Hinterbau). Eine Frontblende gehört laut Datenblatt nicht zum Lieferumfang.Zur Wahrung des Gewährleistungsanspruchs beim Hinterbau hinter Ihre eigenen Frontblenden beachten Sie bitte die Hinweise und technischen Zeichnungen.OSDP, RS485, Wiegand: Hardware vorhanden, Freischaltung laut Datenblatt durch späteres Software-Update.Für die Montage sind handwerkliche Kenntnisse oder ein Fachmann erforderlich. Hauptmerkmale Anschluss via Netzwerkkabel (PoE) oder Klingeldraht (mit 2-Draht-Übertrager)Fernkonfigurierbarer RFID-LeserEcho-& Geräuschunterdrückung für klare KommunikationAudio-/Videoübertragung in Echtzeit, optimiert für Mobilgeräte952,69 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.